


BLOG
ブログ
NEW
建売住宅の火災保険の相場を知って納得の見積もり比較へ
2026.11.10 家づくりコラム
建売住宅(分譲住宅)の購入が近づくと、火災保険の加入を案内され、金額が妥当なのか迷う方は多いものです。保険料は構造や所在地、補償の選び方で大きく変わります。この記事では、建売住宅の火災保険の相場をはじめ、北陸ならではの雪災や水災の考え方、見積もりを取る前に決めておく条件まで、順を追ってご説明します。
建売住宅(分譲住宅)の火災保険料は、建物の構造と補償の選び方で大きく変わります
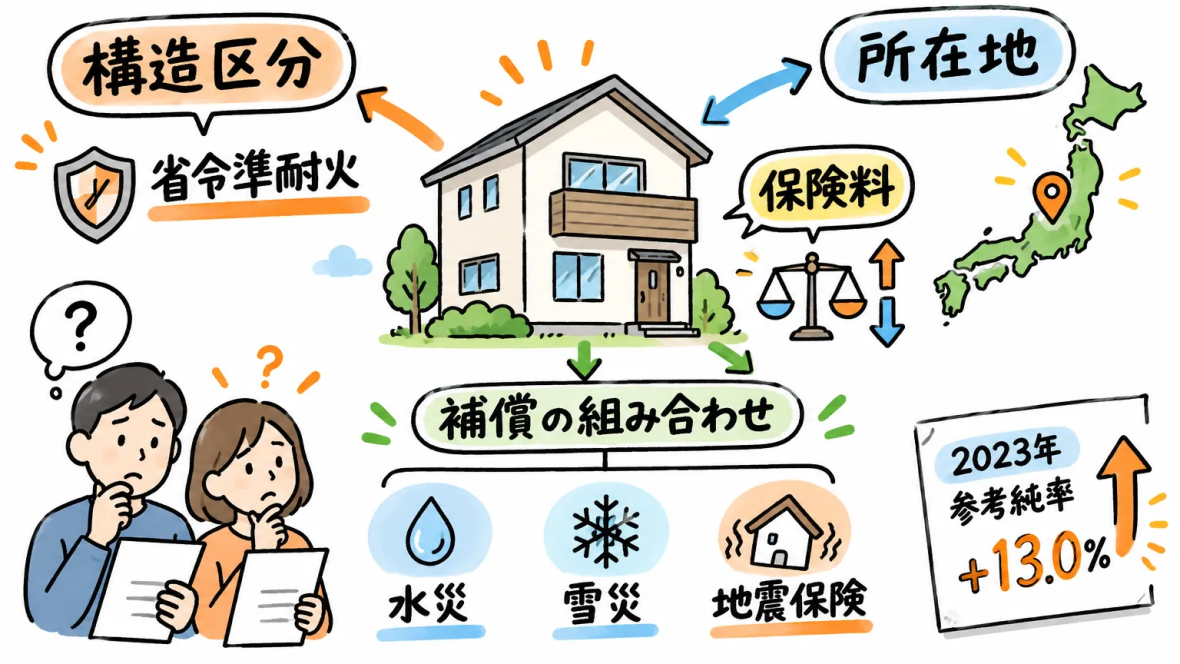
建売住宅の火災保険料は、構造区分(建物の燃えにくさで分けた保険料の区分)、所在地、補償の組み合わせという3点で差が出ます。同じ木造でも、省令準耐火(燃え広がりにくい防火仕様)かどうかで構造区分が変わり、保険料の水準も変わります。
水災(台風や豪雨による浸水などの被害)や雪災(大雪による屋根の損壊などの被害)を付けるかどうかでも、総額は変わります。地震保険(火災保険では補償されない地震・噴火・津波による損害に備える保険)を加えた場合も同様です。
不動産会社や住宅ローンの窓口で金額を示されても、高いのか安いのか判断しにくいと感じる方は少なくありません。比べる物差しがないまま書類が進むと、不安が残りやすいものです。
背景には、料率の改定もあります。損害保険料率算出機構は2023年6月、火災保険の参考純率(保険料のもとになる目安の料率)を全国平均で13.0%引き上げました。各保険会社はこれを受けて2024年10月以降に保険料を見直しており、全体の水準は以前より上がっています。詳しくは損害保険料率算出機構の改定のご案内(2023年6月)をご覧ください。
この記事では、建売住宅の火災保険の相場、保険料を左右する5つの条件、北陸の補償の考え方、見積もり前の準備を順に整理します。
構造別に見る建売住宅の火災保険料の相場の目安
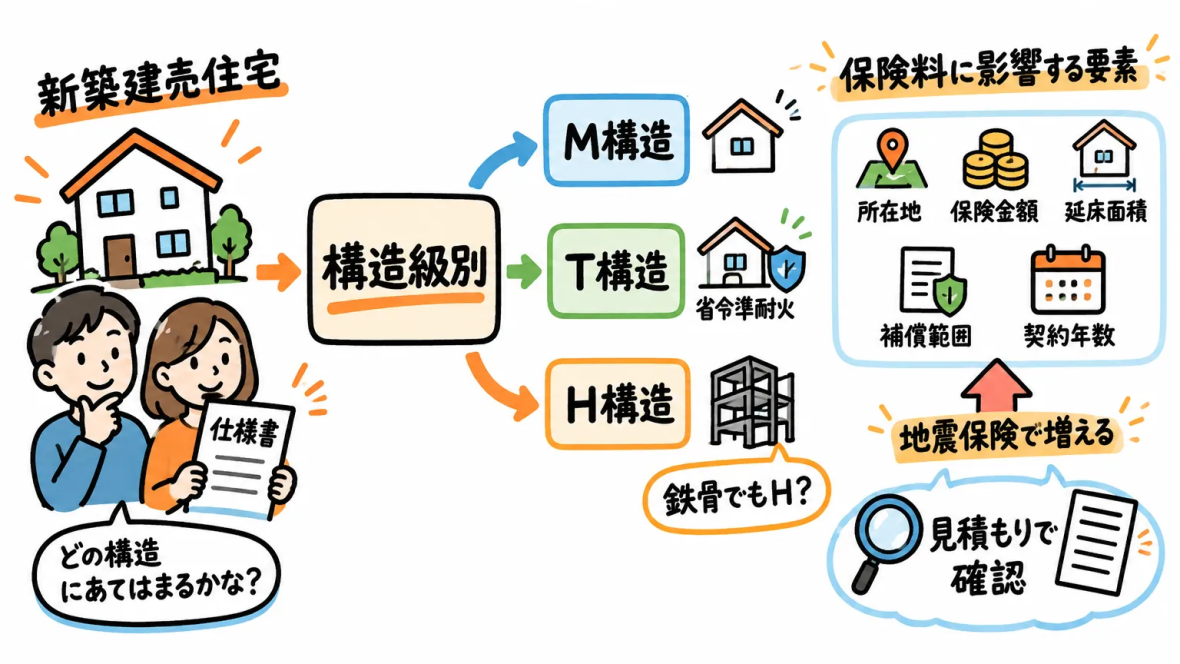
戸建ての火災保険料は、建物の構造や仕様によって区分され、区分ごとに金額が変わります。この区分を構造級別といい、H構造やT構造などがあります。どの区分になるかは、保険会社の判定基準と建物の仕様で決まります。
鉄骨造や木造といった構造名だけでは決まらず、耐火・準耐火・省令準耐火(準耐火建築物に準じた防火仕様の基準)などの条件を満たすかどうかで判定されます。鉄骨造でも、条件を満たさなければH構造になる場合があります。〈要確認: 構造級別の区分と判定基準は、保険会社や公的機関の一次情報(出典と公表年月)で裏づけが必要です〉
区分によって保険料に差が出ることはありますが、実際の金額は建物の所在地、保険金額、延床面積、補償の範囲、契約年数で大きく変わります。契約年数の違いによる割引の有無や割合も、保険会社や商品によって異なります。
金額は条件によって幅があるため、具体的な数字は見積もりで確認してください。地震保険を加えると、合計はさらに増えます。
〈要確認: 保険料の具体的な金額を載せる場合は、公的機関の一次情報(出典と公表年月)で裏づけを取れる数値の追記が必要です〉
建売住宅では、省令準耐火の仕様であればT構造として扱われ、保険料が変わる場合があります。ただし、判定は保険会社ごとに行われます。物件の仕様書や重要事項説明(契約前に売主が物件の条件などを説明する書面)で、該当するかを確認しましょう。
火災保険料を左右する5つの条件
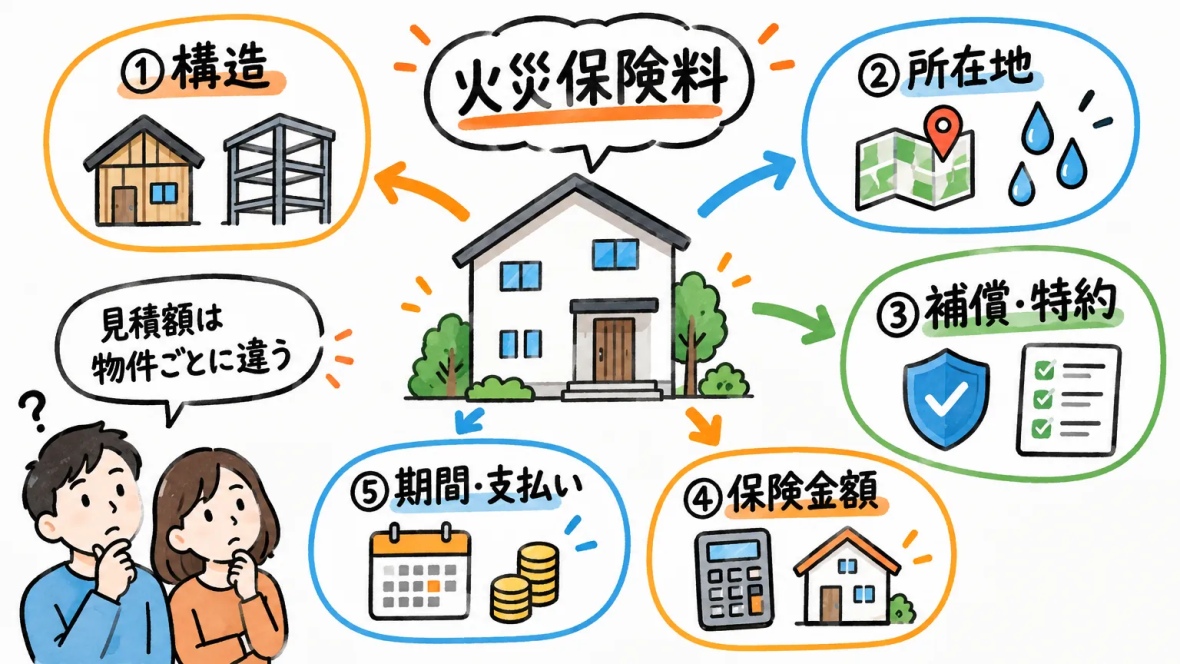
相場と実際の見積額がずれるのは、5つの条件が物件ごとに違うためです。構造、所在地、補償範囲と特約、保険金額、保険期間と支払い方法を順に見ていきます。近年は水災の料率が地域ごとに細かく分かれたため、所在地の影響も大きくなっています(詳しくは「建物の所在地」で解説します)。自分の物件で何を確認すればよいか、整理しながら読み進めてください。
建物の構造(木造か鉄骨か)
火災保険の構造区分は、マンションなどのM構造、耐火や準耐火の建物が入るT構造、それ以外のH構造に分かれます。木造でも、省令準耐火建物や準耐火建築物ならT構造です。同じ条件ならH構造はT構造より高くなりやすく、10年、30年と続けると総額の差は広がります。
建売住宅は、購入者が構造を選べません。契約前に不動産会社へ、構造級別と省令準耐火に該当するかを確認してください。該当する場合は、証明できる書類の有無もあわせて聞いておくと、見積もりの手続きが滑らかに進みます。
建物の所在地
保険料は都道府県ごとの災害リスクに加え、水災の料率が市区町村単位で5つの等地に分かれています。2023年6月の参考純率(保険会社が保険料を決めるときの目安となる料率)の改定で導入され、保険料が高い地域は低い地域の約1.2倍になります(損害保険料率算出機構)。同じ県内でも、市区町村によって差が出る仕組みです。
購入予定地の等地は、損保料率機構の水災等地検索で調べられます。ただし、等地の扱いは保険会社により異なる場合があります。見積もり時に、会社ごとの扱いも確認しましょう。
補償の範囲と特約
基本となるのは、火災、落雷、破裂・爆発です。そこへ、風災・ひょう災・雪災、水災、水漏れ、盗難、破損・汚損、個人賠償責任などを加えて組み立てます。補償を広げるほど保険料は上がります。
全部が付いた型にするか、必要なものを選ぶ型にするかで、金額に差が出ます。免責金額(事故のときの自己負担額)を設定すると保険料を抑えられますが、小さな損害は自己負担になります。補償は多ければよいのではなく、暮らしの実態に合わせて整えることが大切です。
保険金額の決め方
建物の保険金額は、購入価格ではなく、同等の建物を建て直すのに必要な再調達価額(新価)を基準に決めます。時価を基準にすると、経年で価値が下がった分だけ金額が小さくなり、建て直せないことがあります。
金額を低くしすぎると全額が出ない恐れがあり、高くしすぎても超えた分は無駄になります。建売住宅は土地代を除き、建物部分だけで評価します。更新のときは、建築費の動きを踏まえて見直しましょう。
保険期間と支払い方法
火災保険の保険期間には上限があります。長期契約は、1年あたりの保険料が割安になる場合があります。地震保険の期間も、火災保険とあわせて確認しましょう。
支払いは、一括払い、年払い、月払いで総額が変わります。住宅ローンの返済期間より短い契約は、更新のたびに料率改定の影響を受けます。5年ごとの更新で保険料が上がる場合もあると見込み、長い目で費用感を考えてみましょう。
北陸で建売住宅の補償を選ぶときの考え方
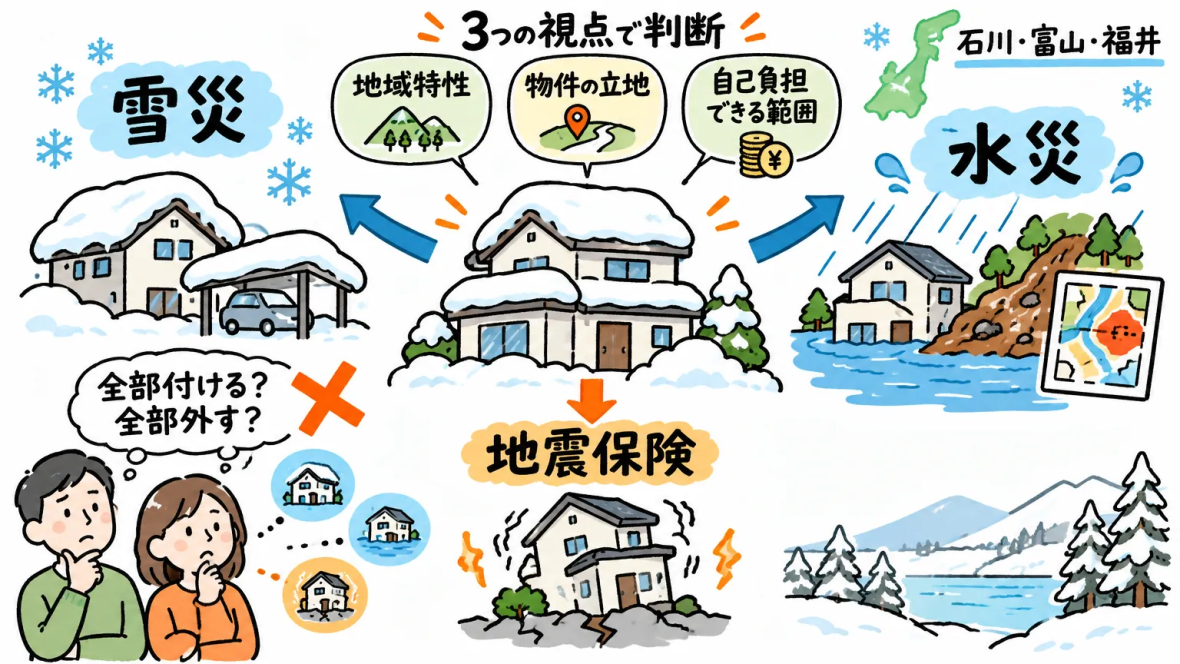
北陸(石川・富山・福井)の日本海側は豪雪地帯で、冬は雪の重みによる被害を想定する必要があります。水災のリスクは、金沢市、白山市、小松市、富山市、福井市など、地域ごとに違います。雪災、水災、地震保険の3点を、地域特性、物件の立地、自己負担できる範囲の3視点で判断しましょう。全部付ける、全部外すといった極端な選び方は避けるのが基本です。
雪の重みによる被害(雪災)への備え
雪災の補償は、積雪の重みによる屋根やカーポートの破損、落雪による損害、雪崩などが対象です。一方、建物の被害を伴わない雨漏りや、老朽化による傷みは対象外になりやすい点に注意してください。免責金額(自己負担となる金額)や損害額の下限の設定によって、保険料や受け取れる条件が変わります。
北陸の建売住宅では、風災(強風や台風による損害)・ひょう災(ひょうによる損害)・雪災をセットで残す判断が基本になります。雪下ろし中の事故の扱いは、約款(保険契約の細かな条件を定めた書類)で確認しておきましょう。
水災補償は必要か、ハザードマップで確認する
水災補償は、購入予定地の浸水や土砂災害の想定を見て決めます。国土交通省の重ねるハザードマップ(〈要確認: 公表年月〉)で、洪水、内水(排水が追いつかず起きる浸水)、土砂災害の想定を確認しましょう。損害保険料率算出機構の水災等地(所在地の水災リスクを1〜5等地で表した区分)もあわせて見ると、判断がしやすくなります(損害保険料率算出機構、〈要確認: 公表年月〉)。
マンションの高層階と違い、戸建ては床上浸水の影響を受けやすい住まいです。水災を外すと保険料は下がりますが、その幅は会社や条件で異なります。保険会社が採用する等地の区分が、損害保険料率算出機構の区分と違う場合もあります。
地震保険を付けるか考える
火災保険では、地震・噴火・津波による損害は補償されません。備えるなら、地震保険が必要です。地震保険は火災保険とセットで加入し、原則は自動で付きますが、付けない意思表示もできます。保険金額は火災保険の30〜50%の範囲で決め、支払いは全損、大半損、小半損、一部損の区分ごとの割合です(損害保険料率算出機構、〈要確認: 公表年月〉)。
耐震等級(地震に対する建物の強さを示す等級)や免震(揺れを建物に伝えにくくする構造)による割引もあります。保険料の負担と、被災後の生活再建資金のバランスで考えてみてください。
住宅ローンの案内プランをそのまま契約する前に整理したいこと
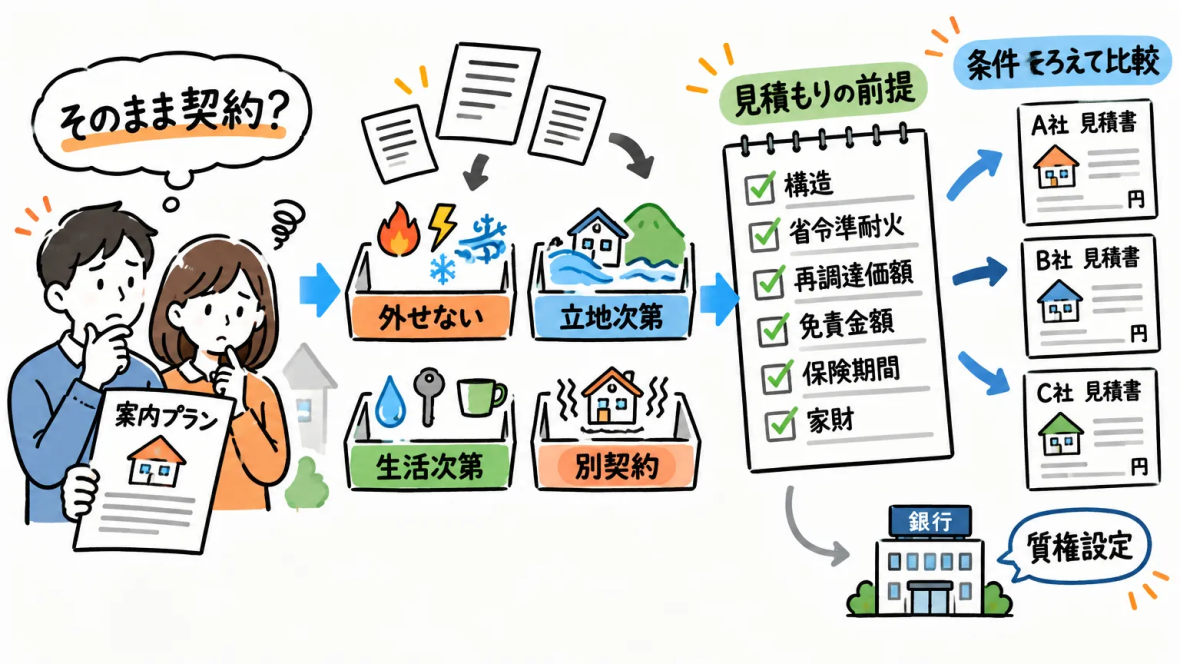
住宅ローンの契約時に火災保険への加入を求められるのは、一般的なことです。ただし、保険会社や補償の内容は、自分で選べる場合が多くあります。案内されたプランには、必要以上の補償が含まれていたり、地域のリスクに合っていなかったりすることもあります。
質権設定(ローンの担保として保険金を金融機関が優先的に受け取れる手続き)など、金融機関の要件を満たしているかも確認が必要です。契約前に、補償の仕分けと条件の整理を進めましょう。
必要な補償と不要な補償の分け方
補償は、4つに仕分けると整理しやすくなります。判断の軸は、立地のハザード情報、起きたときの損失の大きさ、自己負担できる額、他の保険との重複です。
| 仕分け | 補償の例 | 判断のポイント |
|---|---|---|
| 外せない | 火災、落雷、風災、雪災 | 積雪の多い北陸(石川・富山・福井)では雪災を残す前提で考える |
| 立地次第 | 水災 | ハザードマップ(自治体が公表する浸水などの被害想定図)と水災等地(保険料の区分に使われる地域区分)で判断 |
| 生活次第 | 水漏れ、盗難、破損・汚損、個人賠償 | 家財の量や既存の保険と照らす |
| 別契約で考える | 地震 | 地震保険の要否を家計で判断 |
案内されたプランをこの表と照らし、不要な補償がないか見直してみましょう。
見積もりを取る前に決めておく条件
各社の見積もりを比べるには、前提をそろえる必要があります。次の項目を、メモやチェックリストにまとめておきましょう。
- 建物の構造と、省令準耐火(火災に強い構造として一定の基準を満たす建て方)に該当するか
- 延床面積と、再調達価額(同じ建物を建て直すのに必要な金額)の目安
- 風災・雪災・水災の有無
- 免責金額(損害時に自己負担となる金額)
- 保険期間と払い方
- 地震保険の有無
- 家財の保険金額
条件が違うと、金額だけでは比べられません。各社に同じ内容を伝えることが、比較の第一歩です。
納得できる保険料で加入するための進め方
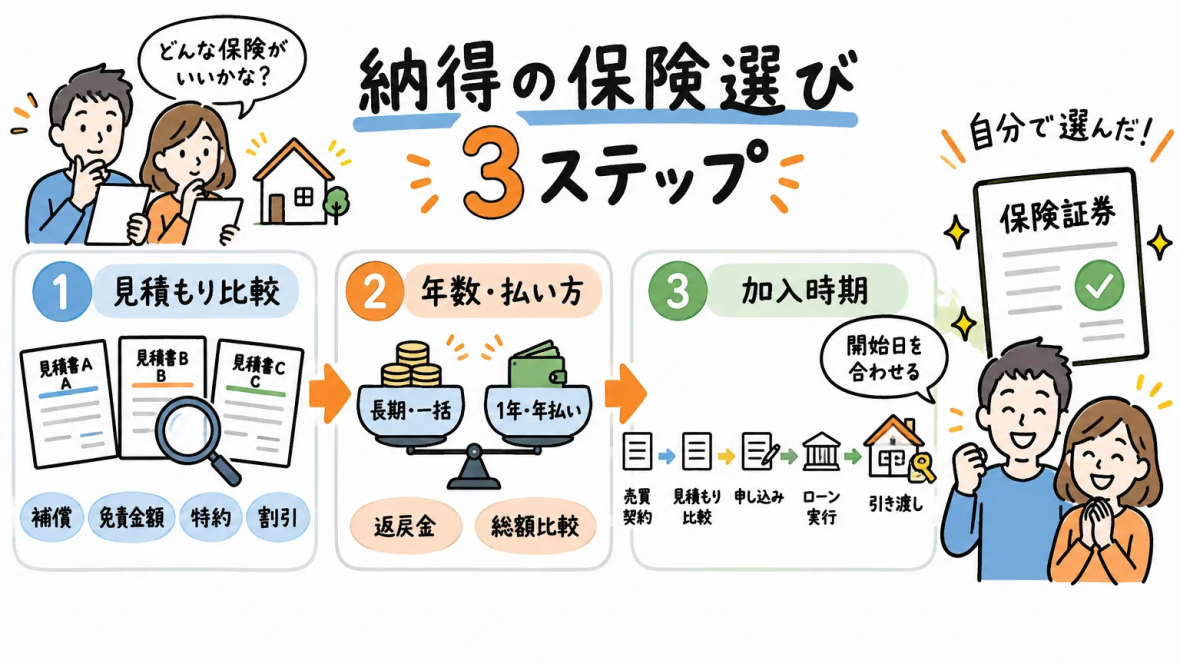
相場をつかみ、補償の優先順位が決まったら、実際の加入に進みます。進め方は、複数社の見積もり比較、契約年数と払い方の見直し、加入時期の段取りの3ステップです。
不動産会社の紹介プランを断る必要はありません。比べたうえで納得できれば、そのまま採用してもよいでしょう。大切なのは、比べたうえで自分で選んだと言える状態にすることです。
複数の保険会社で見積もりを比べる
同じ補償条件で、2〜3社以上から見積もりを取ります。見るのは、保険料だけではありません。補償の中身、免責金額(事故時の自己負担額)、特約(補償を追加するオプション)の条件、事故対応の窓口を比べましょう。省令準耐火(火災に強い構造として認められる基準)などの割引も確認します。
保険料の違いは、割引の条件や保険会社ごとの設定などから生じることがあります。補償が同じでも、価格差は出ます。代理店型は相談しやすく、ネット型は費用を抑えやすい傾向があり、一括見積もりは手間を減らせます。自分に合う窓口を選んでください。
契約年数と支払い方法を見直す
長期契約で一括払いにすると、年払いより割安になる傾向がありますが、初期の負担は大きくなります。途中で解約した場合の返戻金(戻ってくる保険料)や、更新時の料率改定(保険料率の見直し)の影響も知っておきましょう。
1年契約や年払いは、更新のたびに補償を見直せる点が利点です。ローンの返済期間や手元の資金を踏まえ、一括か分割かを選びます。長期契約の総額と、1年契約を毎年更新した場合の総額を並べて比べると、判断しやすくなります。
加入する時期とスケジュール
流れは、売買契約、住宅ローン本審査、金銭消費貸借契約(住宅ローンの契約)、引き渡しの順です。売買契約のあとに見積もりを取り、ローン実行の前に申し込みを済ませる段取りが一般的です。
→ 売買契約 → 見積もり比較 → 申し込み → ローン実行 → 引き渡し
ローン実行前に、火災保険の証券などを求められる場合が多くあります。保険の開始日は、引き渡し日(または決済日)に合わせましょう。開始日が遅れると、無保険の期間が生じます。余裕を持って動いてください。
リビングスペースの建売住宅を検討中の方へ
株式会社リビングスペースは、北陸(石川・富山・福井)と滋賀で、新築建売住宅(分譲住宅)を企画・建築・販売しています。物件選びでは、価格だけでなく、火災保険を含めた総額で考えていただけるよう、お手伝いしています。
物件ごとの構造や仕様、所在地のハザード情報を踏まえた、保険のご相談にも対応しています。省令準耐火に該当するか、水災の想定はどうかなど、気になる点をお聞かせください。〈要確認: 保険相談の対応範囲と提携代理店の有無〉
具体的な物件や価格は、掲載時点の情報となります。最新の内容は、リビングスペースの公式サイトの物件ページでご確認いただけます。見学のご予約や、資料のご請求もお気軽にどうぞ。
まとめ
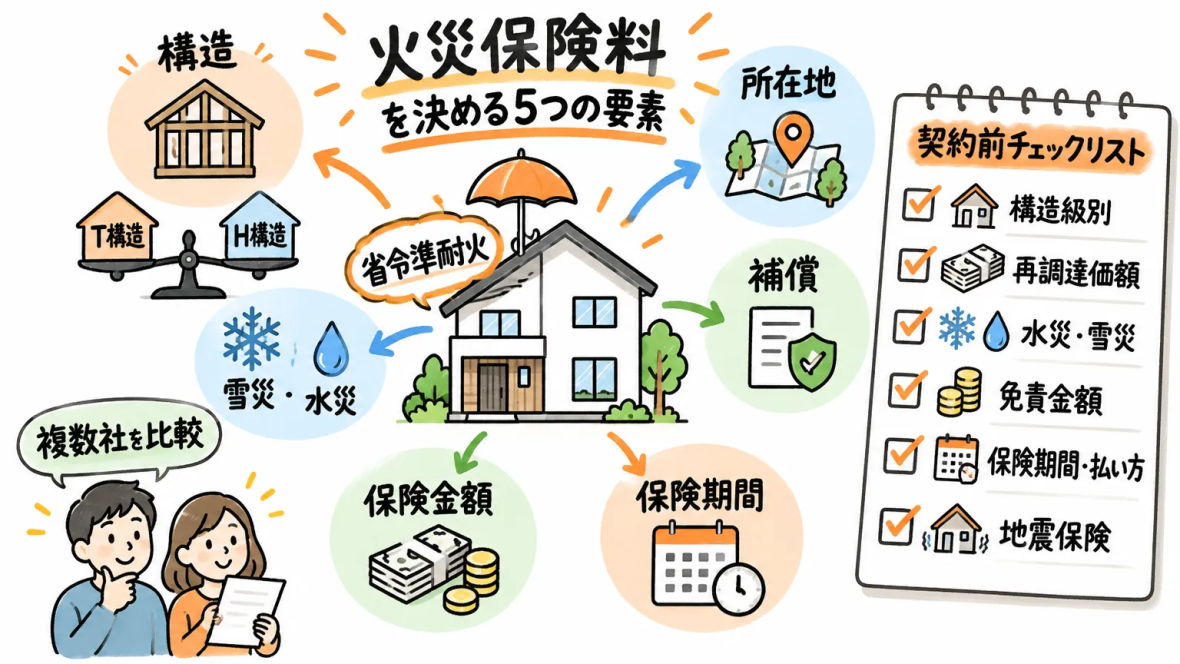
建売住宅の火災保険料は、構造、所在地、補償、保険金額、保険期間の5つで決まります。省令準耐火に該当すればT構造となり、H構造より抑えられる場合があります。
金沢市・白山市・小松市など、積雪や浸水の想定が自治体ごとに異なる地域では、雪災と水災、地震保険を、立地と家計に合わせて判断することが大切です。住宅ローンの案内プランは、そのまま受け入れず、補償を仕分けたうえで同じ条件で複数社を比べましょう。
契約前の確認項目は、構造級別と省令準耐火の該当、再調達価額、水災と雪災の扱い、免責金額、保険期間と払い方、地震保険の要否です。この6点をメモにまとめ、見積もりに進んでください。気になる建売住宅は、リビングスペースの物件検索で探せます。見学は来場予約から申し込めますので、仕様や火災保険の考え方は、金沢本社・福井本店・富山店・彦根店の見学時にお尋ねください。
建売住宅で火災保険に入るときの相場についてよくある質問
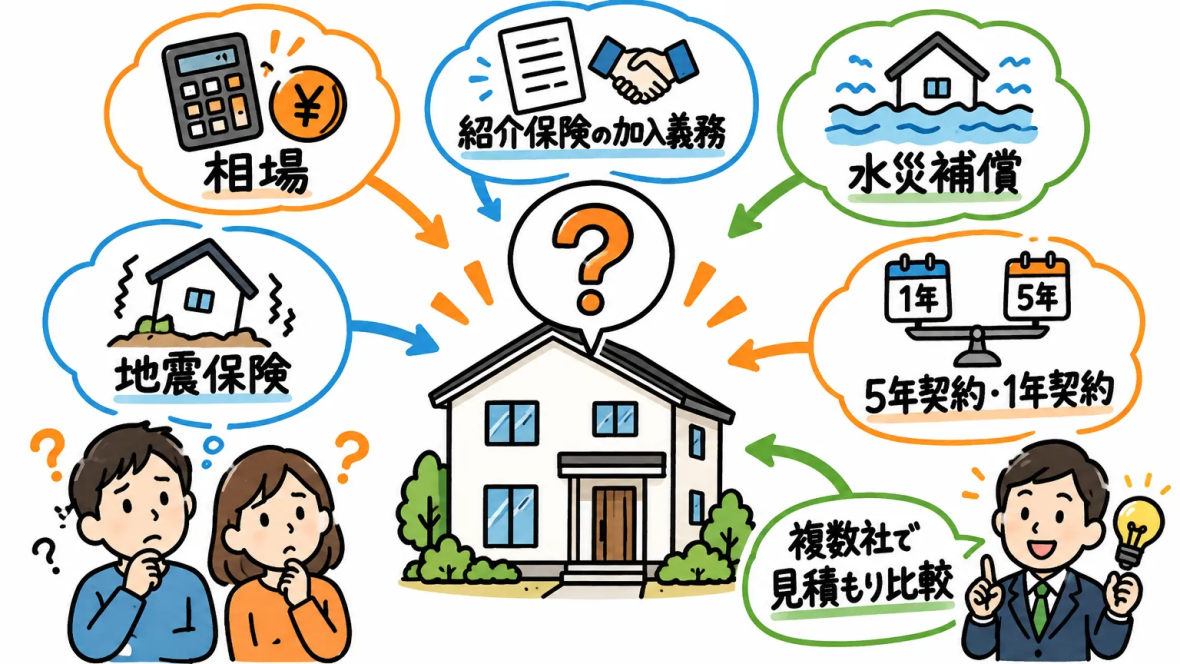
建売住宅の火災保険の相場や、加入の判断で多いご質問をまとめました。
建売住宅の火災保険の相場はどのくらいですか?
保険料は建物の構造、所在地、補償内容、保険金額で変わるため、一律の相場は示しにくいです。省令準耐火構造(火災に強い仕様と認められた構造)などは、一般に保険料が低めになる傾向があります。地震保険を加えると、合計は増えます。物件や条件により異なるため、同じ条件で複数社の見積もりを比べてください。
不動産会社の紹介する火災保険に入る義務はありますか?
紹介された保険に入る義務は、通常ありません。住宅ローンでは火災保険への加入を求められますが、保険会社や補償は自分で選べる場合が多くあります。ローン側の要件を満たしているかを、金融機関で確認しましょう。
水災補償は外してもよいですか?
購入予定地のハザードマップと水災等地を見て決めます。浸水や土砂災害の想定がある土地では、残す判断が安心につながります。想定が小さい場合は外せますが、戸建ては床上浸水の影響を受けやすい点も踏まえましょう。
地震保険は必須ですか?
法律上の義務はなく、付けない意思表示もできます。ただし、火災保険では地震による損害は補償されません。保険金額は火災保険の保険金額に応じた一定の範囲で決まるため、保険料の負担と被災後の生活再建資金を比べて判断してください。制度は改定されることがあるため、最新の内容は財務省や損害保険料率算出機構の公表情報でご確認ください。
5年契約と1年契約のどちらがよいですか?
総額を抑えたいなら、5年の一括払いが割安になる傾向があります。補償を毎年見直したい、初期費用を抑えたい場合は、1年契約や年払いが向いています。5年契約の総額と、1年契約の積み上げを並べて比べましょう。


