


BLOG
ブログ
NEW
建売住宅の予算の決め方を年収から逆算して無理のない金額を見つけましょう
2026.11.10 家づくりコラム
建売住宅(分譲住宅)の購入を考え始めると、「今の家賃と同じなら払えそう」「銀行は何千万円まで貸してくれるらしい」と迷う方は多いはずです。けれども、予算を左右するのは借りられる額ではなく、毎月無理なく返せる額です。この記事では、建売住宅の予算の決め方を、手取りから逆算する4つの手順でやさしく整理します。
建売住宅の予算は「無理なく返せる額」から逆算して決める
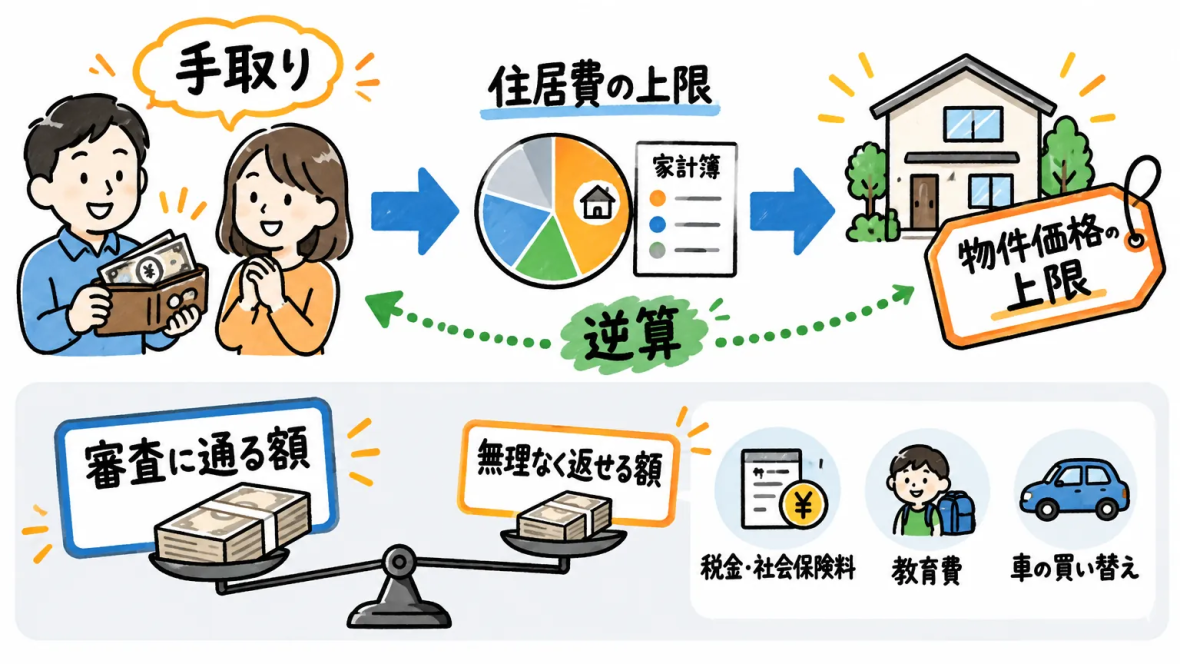
建売住宅の予算は、物件価格や借入可能額から考え始めるのではなく、毎月の家計から逆算して決めます。順番は、手取りから住居費の上限を決める→そこから諸費用と入居費用を差し引く→物件価格の上限を出す、という流れです。値札を見てから財布を開くのではなく、財布の中身を確かめてから値札の範囲を決めるイメージです。
住宅ローンの審査に通る額と、日々の暮らしの中で無理なく返せる額は別物です。審査では額面の年収をもとに借入可能額が示されますが、実際の返済は税金や社会保険料が引かれた後の手取りから行います。教育費や車の買い替えなど、これから増える支出もあります。
この記事では、次の4つの手順で予算を組み立てます。
- 手取り収入から、毎月の住居費の上限を決める
- 返済負担率の目安で、無理がないか確かめる
- 毎月の返済額から、借入額を考える
- 諸費用と入居費用を差し引いて、物件価格の上限を出す
順に進めれば、物件サイトの価格に目移りする前に、ご家庭の「無理のない範囲」を数字で持てます。後半では計算例や相談先も紹介しますので、ご自身の数字に置き換えながら読み進めてください。
「借りられる額」で予算を決めると家計が苦しくなりやすい理由
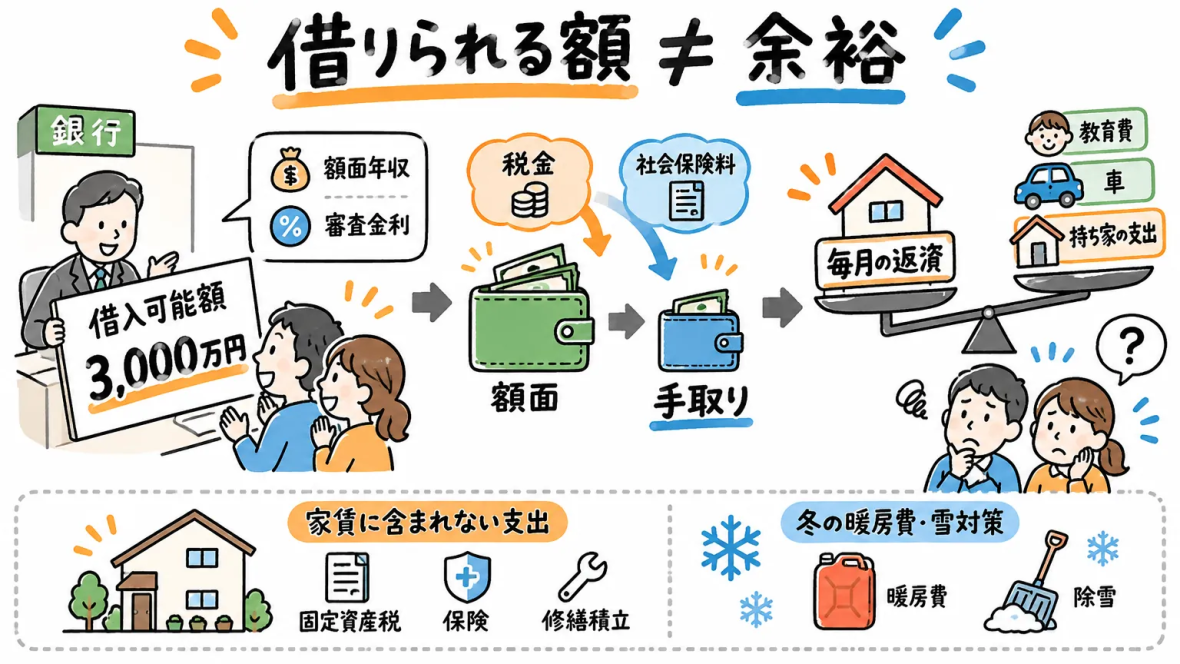
金融機関が示す借入可能額は、家計の余裕を測った数字ではありません。審査は額面の年収と、実際の金利より高めに置かれる審査金利で判定されます。一方、返済は税金と社会保険料を引いた手取りから行うため、感覚とのずれが生まれます。さらに教育費や車の費用は後から増えやすく、上限近くまで借りると調整する余地が残りません。
今の家賃だけを基準にすると見落とす持ち家の支出
「今の家賃と同じ額なら払えるはず」と考えたくなりますが、持ち家には家賃に含まれない支出があります。固定資産税や保険料、将来の修繕費は、ご自身で備えなければなりません。月額に直して考える項目は次のとおりで、金額は物件や契約内容で変わります。
| 項目 | 内容 | 月額の考え方 |
|---|---|---|
| 固定資産税・都市計画税 | 毎年、市区町村へ納める税金 | 物件の評価額や所在地で異なる |
| 火災保険・地震保険 | 数年分をまとめて払い、更新もある | 補償内容や建物の構造で異なる |
| 修繕費の積立 | 外壁・屋根・給湯器などの将来の工事 | 建材や仕様、工事の時期で異なる |
| 自治会費など | 地域の活動や共用部の費用 | 地域や組織ごとに異なる |
合計すると、毎月の支出が今の家賃より上乗せになる場合があります。新築は当初の修繕が少なくても、将来に向けた積み立てが欠かせません。固定資産税の額は自治体ごとに異なるため、詳しくは各市区町村の公式情報でご確認ください。
北陸・滋賀では冬の暖房費や雪への備えも考えておく
石川・富山・福井・滋賀で暮らす場合は、冬ならではの出費も予算に入れておきましょう。金沢市や富山市、福井市、彦根市のように、雪や寒さの影響を受けやすい地域では、次のような費用が考えられます。
- 灯油や電気など、暖房の光熱費が冬に増えやすい
- 雪止めや融雪設備、耐雪仕様のカーポートなど雪への備え
- 除雪の手間と、除雪機の購入や業者に頼む場合の費用
積雪量は地域や敷地で大きく異なり、光熱費も断熱性能や仕様で変わります。数値はあくまで目安として、冬の上乗せ分を月々の予算に見込んでおくと安心です。
建売住宅の予算を決める4つの手順
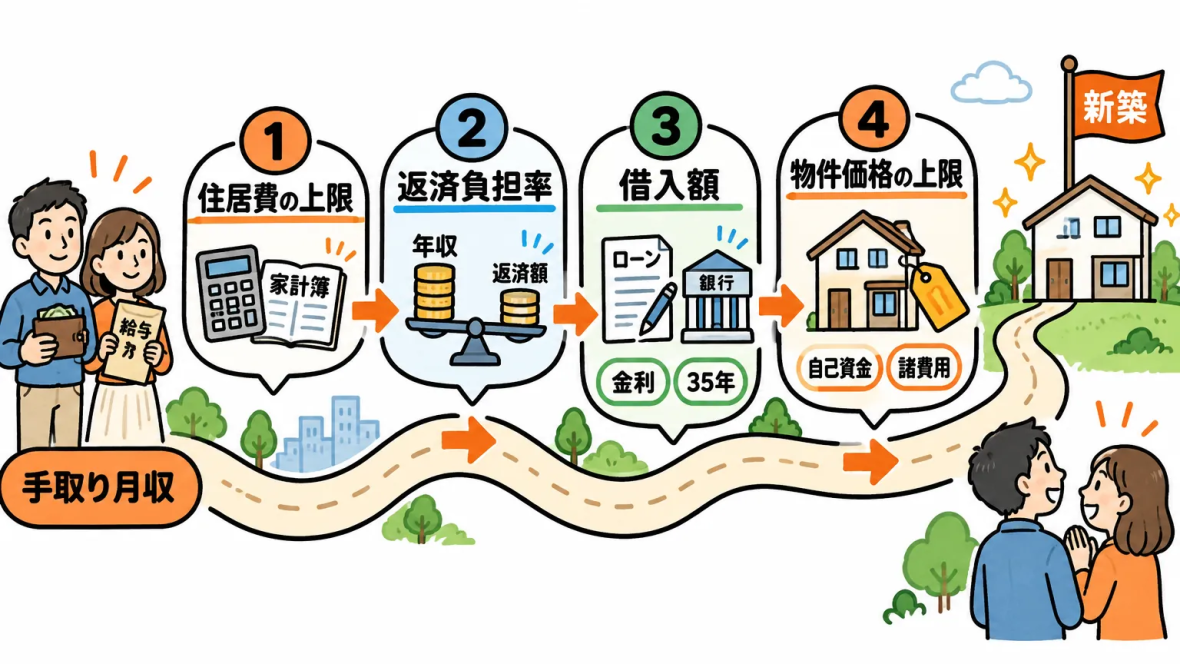
予算は、家計から物件価格へ向けて順に絞り込みます。4つの手順は、前の結果を次の計算に使う一本の道のりです。
手取り月収 → 住居費の上限(手順1) → 返済負担率の確認(手順2) → 借入額(手順3) → 物件価格の上限(手順4)
各手順は、住宅金融支援機構が扱う全期間固定金利の住宅ローン「フラット35」の公式サイト(2026年時点)にある返済シミュレーションなどで試せます。数字を入れ替えながら、ご家庭の家計で確かめてみてください。
手順1:手取り収入から毎月の住居費の上限を決める
出発点は、世帯の手取り月収です。毎月の手取りに、ボーナスの手取りを12で割った額を足して、月平均を出します。ボーナスは減る場合もあるため、全額を当てにしないのが安全です。
住居費の上限は、手取りに対する割合をあらかじめ決めて逆算する方法があります。ここにはローン返済だけでなく、固定資産税・保険・修繕積立の月割り分や、冬の暖房費も含めます。
さらに、今の家賃と毎月の貯蓄額、お子さんの進学時期の教育費も確認し、上限を絞り込みます。
手順2:年収に対する返済負担率の目安を知る
返済負担率は、年収に対して1年間の返済額がどれくらいかを示す割合です。
- 計算式:年間返済額 ÷ 年収 × 100
- 例:年収600万円で年間返済額が120万円なら20%
審査の基準は、フラット35では年収400万円以上で35%以下などと定められています(フラット35公式サイト、2026年時点)。ただし、これは審査上の上限で、家計の余裕とは別です。無理のない水準は世帯ごとに異なるため、審査上の上限よりも低めに設定すると安心です。
お子さんの人数や教育費の見通しに合わせて、さらに低めに調整しましょう。
手順3:毎月の返済額から借入額を考える
手順1で出した月々の返済可能額に、借入期間と金利を当てはめると、借入額を逆算できます。たとえば月7万円・35年返済・ボーナス返済(ボーナス月に多めに返す方法)なしなら、次のとおりです(元利均等返済、つまり毎月の返済額が一定になる方式での概算)。
| 金利(年) | 借入額の目安 |
|---|---|
| 1.0% | 約2,480万円 |
| 1.5% | 約2,280万円 |
| 2.0% | 約2,110万円 |
金利が0.5%違うだけで、借入額は170万〜200万円ほど変わります。ボーナス返済に頼りすぎず、完済時の年齢が定年前後に収まるかも確認しましょう。変動金利(返済中に金利が見直される方式)は将来上がる可能性もあるため、返済額に余裕を持たせておくと安心です。
シミュレーターの結果は概算で、実際の条件は金融機関の審査で決まります。住宅ローン控除(年末のローン残高に応じて税負担が軽くなる制度)などの税制は改正されるため、返済計画には織り込まず、最新の内容は国土交通省(2026年時点)でご確認ください。
手順4:諸費用と入居費用を差し引いて物件価格の上限を出す
手順3の借入額に自己資金(貯蓄のうち、手元に残す生活資金を除いた額)を足すと、総予算になります。そこから入居費用と予備費を引き、残りを物件価格と諸費用で分け合います。
→ 物件価格の上限 ≒(借入額 + 自己資金 − 入居費用 − 予備費)÷(1 + 諸費用の割合)
諸費用は物件価格に比例して増えるため、割り算で調整します。諸費用の一部は金融機関によってローンに含められますが、借入額と利息が増える点に注意が必要です。手付金や登記費用などは、現金で用意するのが基本です。具体的な費目は、次の章で整理します。
建売住宅(分譲住宅)の購入でかかる諸費用と入居費用
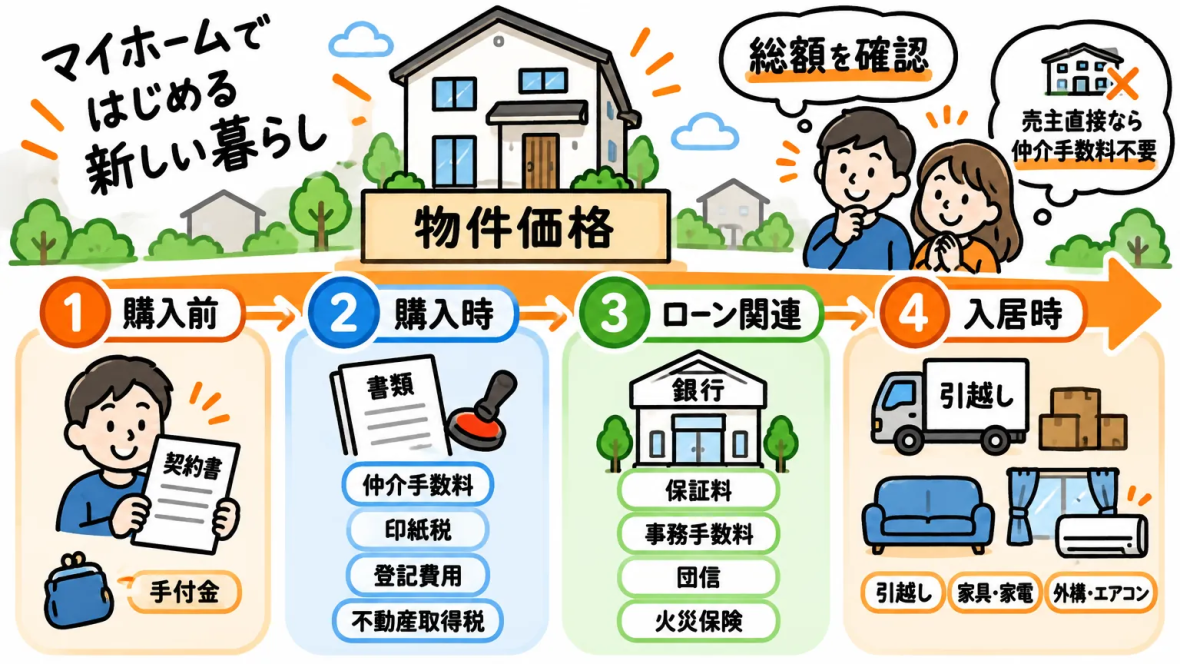
物件価格のほかに、さまざまな費用が必要です。購入前から入居時まで、時期ごとに整理すると次のとおりです。金額は物件やローンの条件で変わるため、目安として見てください。
| 時期 | 費目 | 内容と目安 |
|---|---|---|
| 購入前 | 手付金 | 契約時に売主へ払うお金。金額は契約ごとに定められ、残代金に充てられる |
| 購入時 | 仲介手数料 | 不動産会社が仲介する場合の報酬。上限額は法令で定められている〈要確認: 国土交通省の公表ページのリンクと公表年月〉。売主から直接購入なら不要 |
| 購入時 | 印紙税 | 売買契約書やローン契約書に貼る税金。契約金額で決まる〈要確認: 国税庁の公表ページのリンクと公表年月〉 |
| 購入時 | 登記費用 | 登録免許税と司法書士への報酬。所有権や抵当権の登記に必要〈要確認: 国税庁の公表ページのリンクと公表年月〉 |
| 購入時 | 不動産取得税 | 購入後しばらくして納める税金。新築住宅には軽減措置が設けられることがあり、要件や内容は改正で変わる。〈2026年度時点〉の内容は、〈要確認: 石川県・富山県・福井県・滋賀県の公式ページのリンクと公表年月〉で確認する。納税通知書は都道府県から届く |
| ローン関連 | 保証料 | 借入額に応じて一括払いか金利上乗せ。商品によっては不要 |
| ローン関連 | 事務手数料 | 定額または借入額に応じた率など、金融機関で異なる |
| ローン関連 | 団体信用生命保険(団信) | 万一のときにローン残高を保険で完済する仕組み。金利に含まれる場合と別払いの場合がある |
| ローン関連 | 火災保険・地震保険 | ローン利用時は加入を求められるのが一般的。数年分を前払いする |
| 入居時 | 引越し | 3〜4月の繁忙期は高くなりやすい |
| 入居時 | 家具・家電、カーテン | 間取りや今の持ち物で大きく変わる |
| 入居時 | 外構・エアコンなど | 物件により含まれる範囲が異なるため、事前に確認する |
諸費用の総額は、物件価格や借入条件、仲介手数料の有無で変わります。同じ価格の物件でも、売主から直接購入するか仲介を通すかで総額に差が出ます。
現金が必要な時期も押さえておきましょう。契約時の手付金、引渡し時の登記費用と残代金、入居時の引越し費用、入居後の不動産取得税と固定資産税の順にやってきます。購入前に見積書を取り、総額を確かめてください。
年収と貯蓄をもとにした予算の計算例
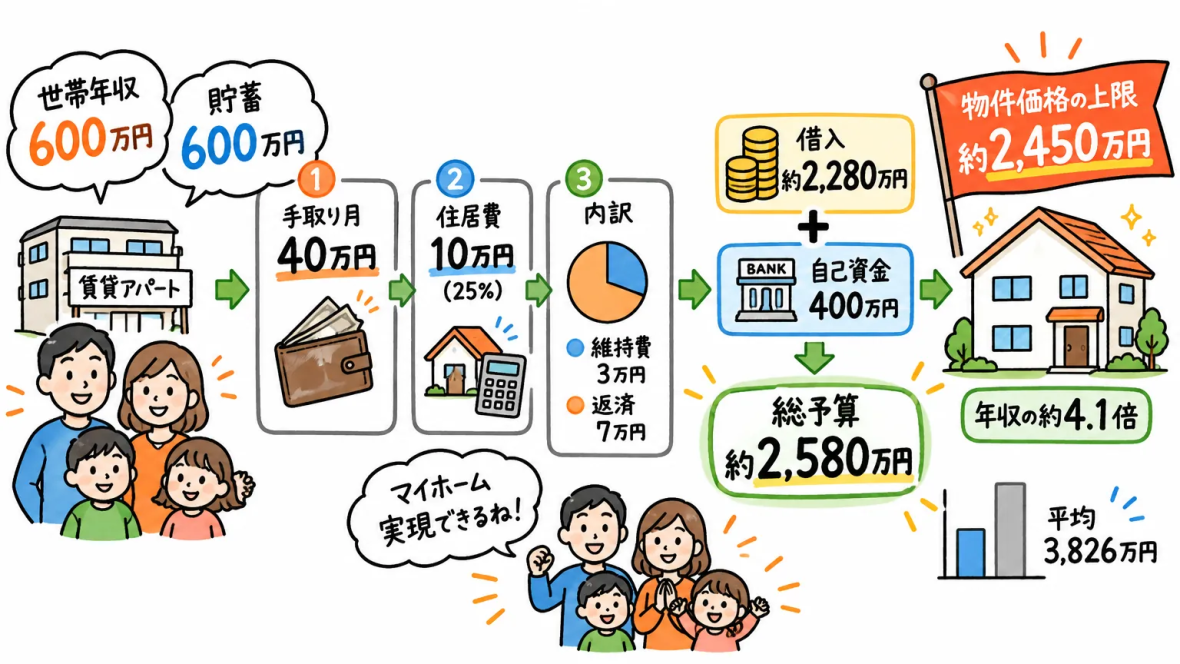
世帯年収600万円前後の子育て世帯を例に、手順1〜4で計算します。前提は次のとおりです。
- 世帯年収(額面)600万円、手取り年収480万円(月給の手取り30万円、ボーナスの手取り年120万円)
- 家族は4人(お子さん2人)で、賃貸住まい
- 貯蓄600万円のうち、手元に残す生活資金は200万円
- 金利は年1.5%(仮)、返済期間35年、ボーナス返済なし
- 諸費用は物件価格の5%(仮・売主から直接購入)、入居費用70万円、予備費30万円
| 手順 | 計算 | 結果 |
|---|---|---|
| 手取り月平均 | 30万円 +(120万円 ÷ 12) | 40万円 |
| 住居費の上限 | 40万円 × 25% | 10万円 |
| 維持費の月割り | 税1.0万+保険0.4万+修繕1.0万+自治会0.1万+冬の上乗せ0.5万 | 3.0万円 |
| 月々の返済額 | 10万円 − 3.0万円 | 7万円 |
| 返済負担率の確認 | 年84万円 ÷ 600万円 | 14% |
| 借入額 | 月7万円・35年・年1.5% | 約2,280万円 |
| 自己資金 | 貯蓄600万円 − 生活資金200万円 | 400万円 |
| 総予算 | 2,280万円 + 400万円 − 入居費用70万円 − 予備費30万円 | 約2,580万円 |
| 物件価格の上限 | 2,580万円 ÷ 1.05 | 約2,450万円 |
この例では、物件価格の上限は約2,450万円で、年収の約4.1倍です。比較には、住宅金融支援機構の2024年度フラット35利用者調査(2025年7月公表)の数値を使います。建売住宅の平均所要資金は3,826万円、平均融資金は3,260万円でした。
平均値は収入合算など前提が異なるため、手取りから慎重に組んだこの例は平均より低くなっています。計算例はあくまで一例で、実際の可否は金融機関の審査で決まります。
予算に迷ったときの相談先と準備しておくこと
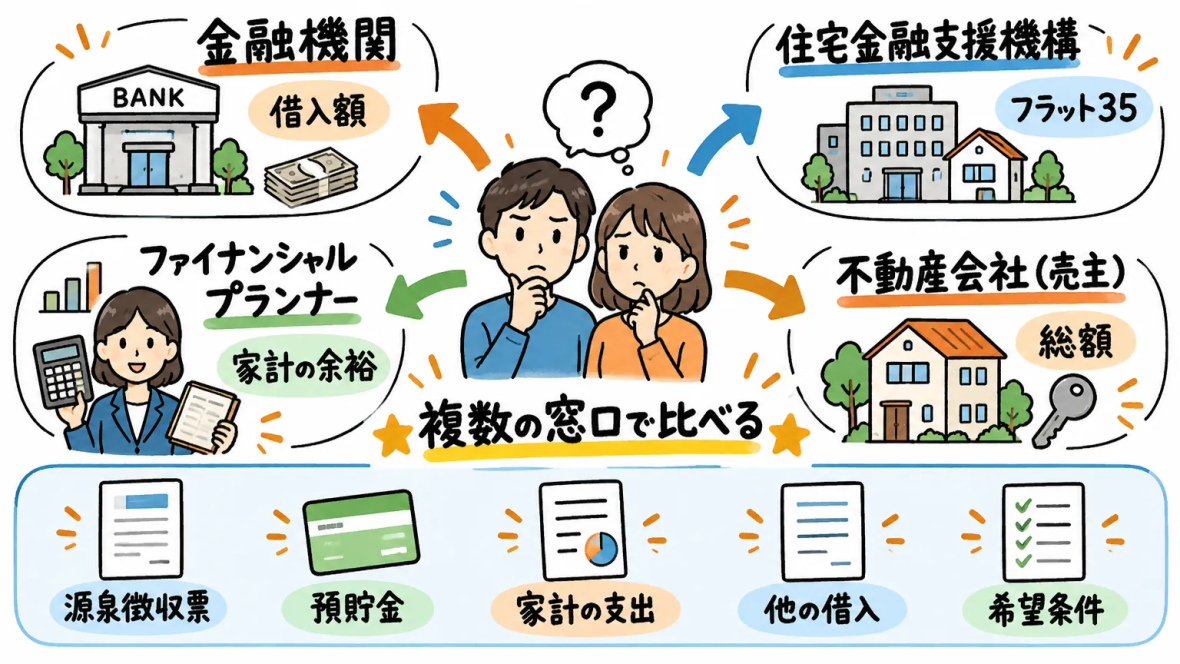
計算してみても迷うときは、立場の違う窓口で話を聞くと、数字の見え方が整理されます。それぞれの得意分野は次のとおりです。
| 相談先 | 得意分野 | 気をつけたい点 |
|---|---|---|
| 金融機関 | 借入可能額の目安、金利や商品の比較、事前審査 | 自社の商品が中心の説明になりやすい |
| 住宅金融支援機構 | フラット35など公的な制度や全期間固定金利の仕組み | 個別の物件や家計の診断は範囲外 |
| ファイナンシャルプランナー | 教育費や老後まで含めた家計全体の設計 | 相談料が有料の場合や、保険商品の紹介が目的の場合もある |
| 不動産会社(売主) | 物件ごとの総額見積り、諸費用、提携ローン | 自社物件を前提にした提案になる |
相談前には、次の資料を用意しておくとスムーズです。
- 源泉徴収票(直近のもの。共働きなら2人分)
- 預貯金の残高と、使える貯蓄の額
- 毎月の家計の支出(家賃、食費、教育費、保険料など)
- 自動車ローンなど、他の借入の残高と月々の返済額
- 希望のエリアと、広さ・駐車台数などの条件
1か所の意見だけで決めず、複数の窓口で見方を比べるのがおすすめです。たとえば、金融機関で借入額、ファイナンシャルプランナーで家計の余裕、売主で総額と、役割を分けて聞くと判断しやすくなります。
リビングスペースの分譲住宅で予算の相談をするには
リビングスペースの建売住宅で予算の相談をするには
リビングスペースは、北陸(石川・富山・福井)と滋賀で新築の分譲住宅を企画・建築・販売しています。拠点は金沢本社、福井本店、富山店、彦根店です。予算の整理から相談したい方も、物件探しの前に一度お問い合わせください。
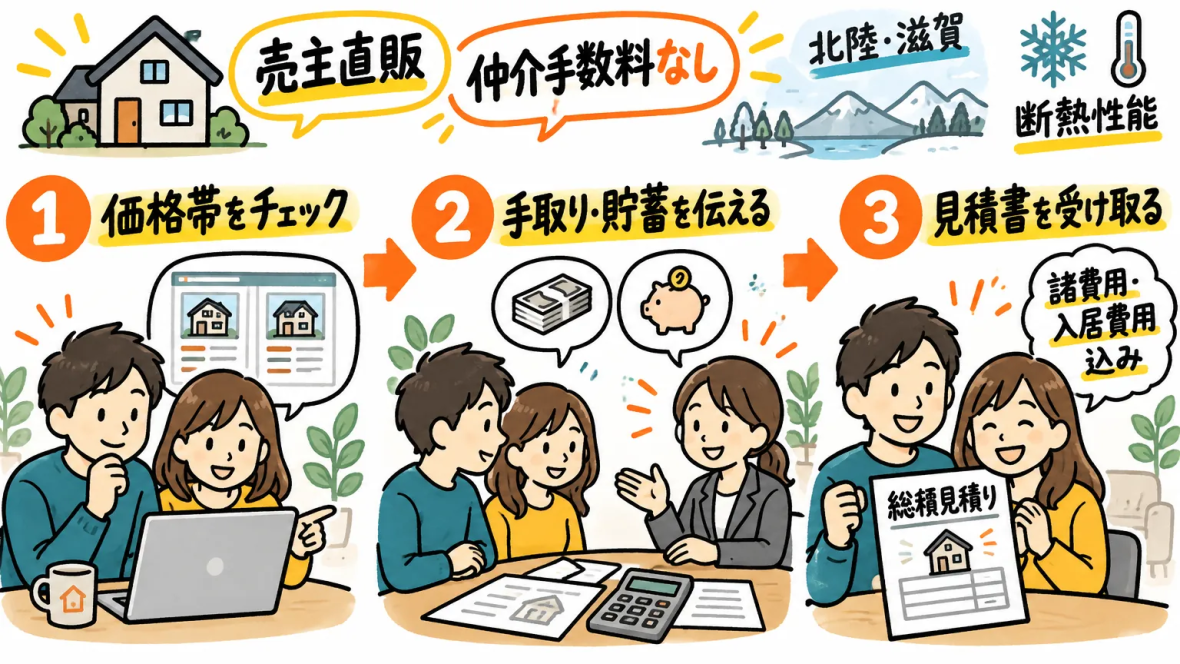
公式サイトでは、木材・建材の仕入れからアフターサポートまでを自社グループの一貫体制で行っていると案内されています。自社で販売する売主直販のため、仲介手数料はかかりません。公式サイトでは、仲介手数料(物件価格×3%+6万円+消費税)の約150万円が不要になると紹介されています(グループについて、2026年時点の掲載内容)。実際の金額は物件価格で変わりますが、初期費用を抑えやすい点は予算づくりの助けになります。
北陸の冬を考えると、断熱性能は暖房費にも関わる大切な項目です。公式サイトでは、高気密・高断熱・高耐震の住まいづくりを掲げています(家づくりの仕様、2026年時点の掲載内容)。性能の数値は物件により異なりますので、気になる物件ごとにご確認ください。
物件価格の例:〈要確認: 物件価格の例(取引態様:売主/掲載時点の情報として記載し、最新は物件ページで確認する旨を添える)〉
相談は、次の流れで進めると話がスムーズです。
- 物件検索ページで、希望エリアの価格帯を眺める
- 前の章で挙げた資料を持って、手取りや貯蓄を担当者に伝える
- 気になる物件の総額(諸費用・入居費用を含む)の見積りを出してもらう
〈要確認: 予算相談の受付方法・予約窓口〉の詳細は、リビングスペース公式サイトをご覧ください。
まとめ
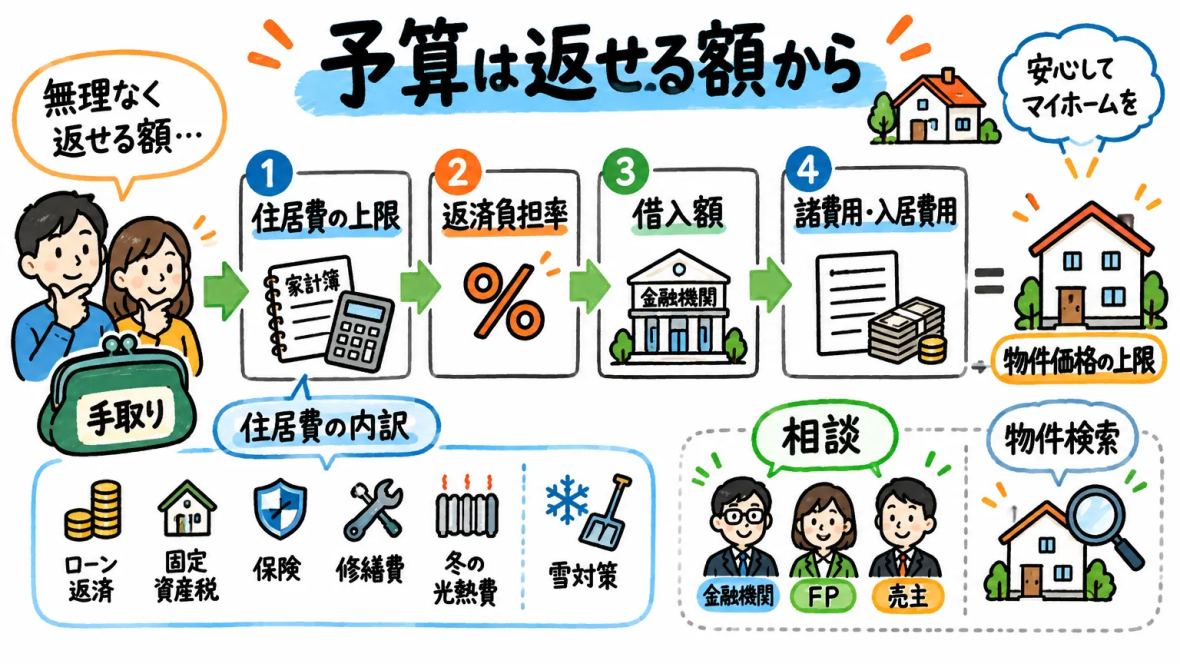
建売住宅の予算は、借りられる額ではなく、手取りから無理なく返せる額を起点に決めます。住居費には、ローン返済のほか、固定資産税・保険・修繕費、そして金沢市や彦根市など北陸(石川・富山・福井)・滋賀ならではの冬の光熱費や雪対策も加えて考えましょう。
手順は、住居費の上限、返済負担率、借入額、そして諸費用と入居費用を引いた物件価格の上限の順です。迷ったときは、金融機関やファイナンシャルプランナー、売主に相談し、見方を比べてみてください。まずは物件検索ページで価格帯を確かめ、ご自身の数字と照らし合わせることから始めてみましょう。
建売住宅の予算の決め方についてよくある質問
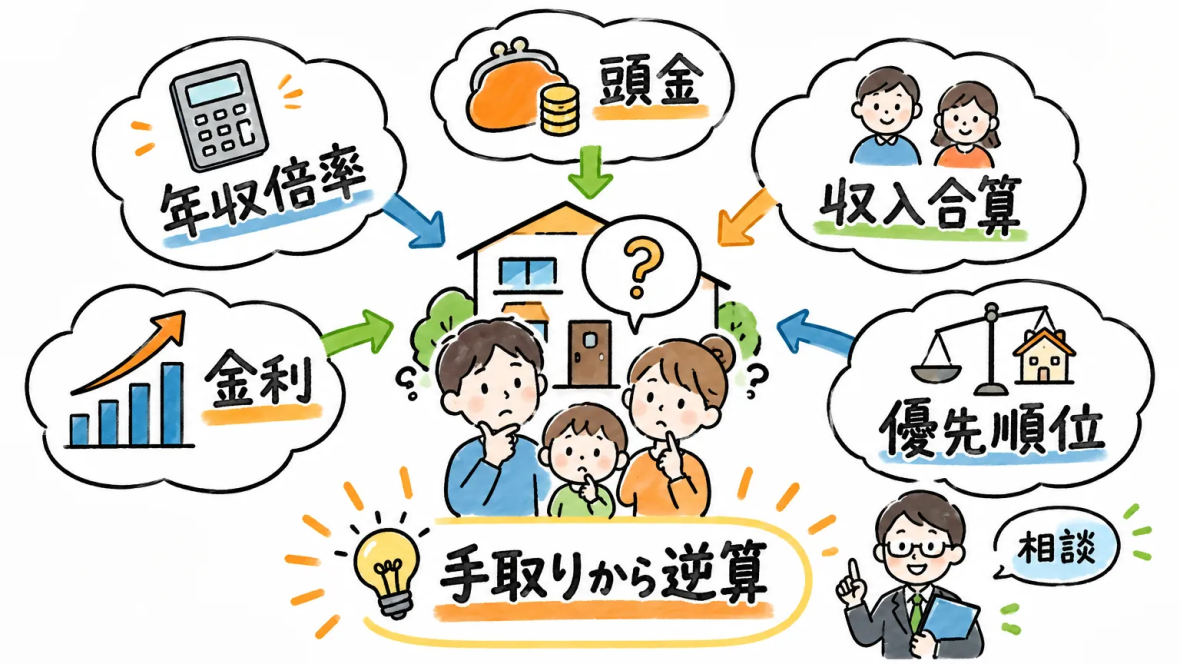
初めて建売住宅を購入する子育て世帯が、予算で迷いやすい点をまとめました。本文の内容とあわせてご覧ください。
建売住宅の予算は、年収の何倍が目安ですか?
年収倍率は、世帯の収入や家族構成、物件の価格帯によって幅があり、一律の目安は示しにくいものです。ご家庭の教育費や貯蓄の状況でも変わるため、倍率より手取りから逆算した毎月の返済額を基準に考えましょう。
頭金なしでも建売住宅は買えますか?
頭金なしで借りられる金融機関もあります。ただし借入額が増えて、月々の返済や利息も大きくなります。諸費用や入居費用は現金が必要になる場合もあるため、貯蓄をすべて使い切らず、生活資金と予備費を手元に残しておくことが大切です。
共働きの場合、収入合算はどう考えればよいですか?
収入合算を使うと借入可能額は増えますが、育休や時短勤務で収入が下がる時期もあります。予算づくりでは、1人の収入でも家計が回るかを確認しておくと安心です。合算分は、返済を早めたり貯蓄に回したりする余力として考えるとよいでしょう。
金利が上がったら、返済はどうなりますか?
変動金利では、金利の上昇で返済額が増える可能性があります。全期間固定金利は返済額が変わりませんが、借入時の金利は高めになる傾向があります。どちらでも、金利が高い場合の返済額をシミュレーターで確かめ、余裕を持たせた計画にしておきましょう。
計算した予算では希望の物件に届かないときは、どうすればよいですか?
まず、住居費の上限や維持費の見積りに無理がないかを見直します。そのうえで、返済期間や自己資金、物件のエリア・広さ・仕様の優先順位を調整しましょう。借入額を無理に増やすより、条件を絞って探すほうが家計は安定します。迷う場合は、ファイナンシャルプランナーや売主に相談してください。


